Vous payer sans fragiliser votre société.
Rémunération, dividendes, ce qui reste dans l’entreprise : chaque choix change vos cotisations, votre retraite et votre protection. Voici comment le voir clairement avant de décider.
Ce qu’il faut savoir avant de vous verser quoi que ce soit
Un dirigeant de société peut se rémunérer de deux façons. Une rémunération, qui coûte des cotisations mais ouvre des droits : retraite, indemnités en cas d’arrêt de travail. Des dividendes, prélevés sur le bénéfice après impôt sur les sociétés. Le bon dosage dépend de votre statut, de vos besoins et de ce que vous voulez protéger.
- En SAS ou en SASU, les dividendes ne supportent pas de cotisations sociales, mais ils n’ouvrent aucun droit à la retraite.
- En EURL ou en SARL, pour un gérant majoritaire, les dividendes qui dépassent 10 % du capital (primes d’émission et comptes courants compris) supportent des cotisations sociales.
- En micro-entreprise, il n’y a pas d’arbitrage : votre revenu est ce qui reste après cotisations et impôt.
- Valider quatre trimestres de retraite par an suppose un minimum de rémunération soumise à cotisations.
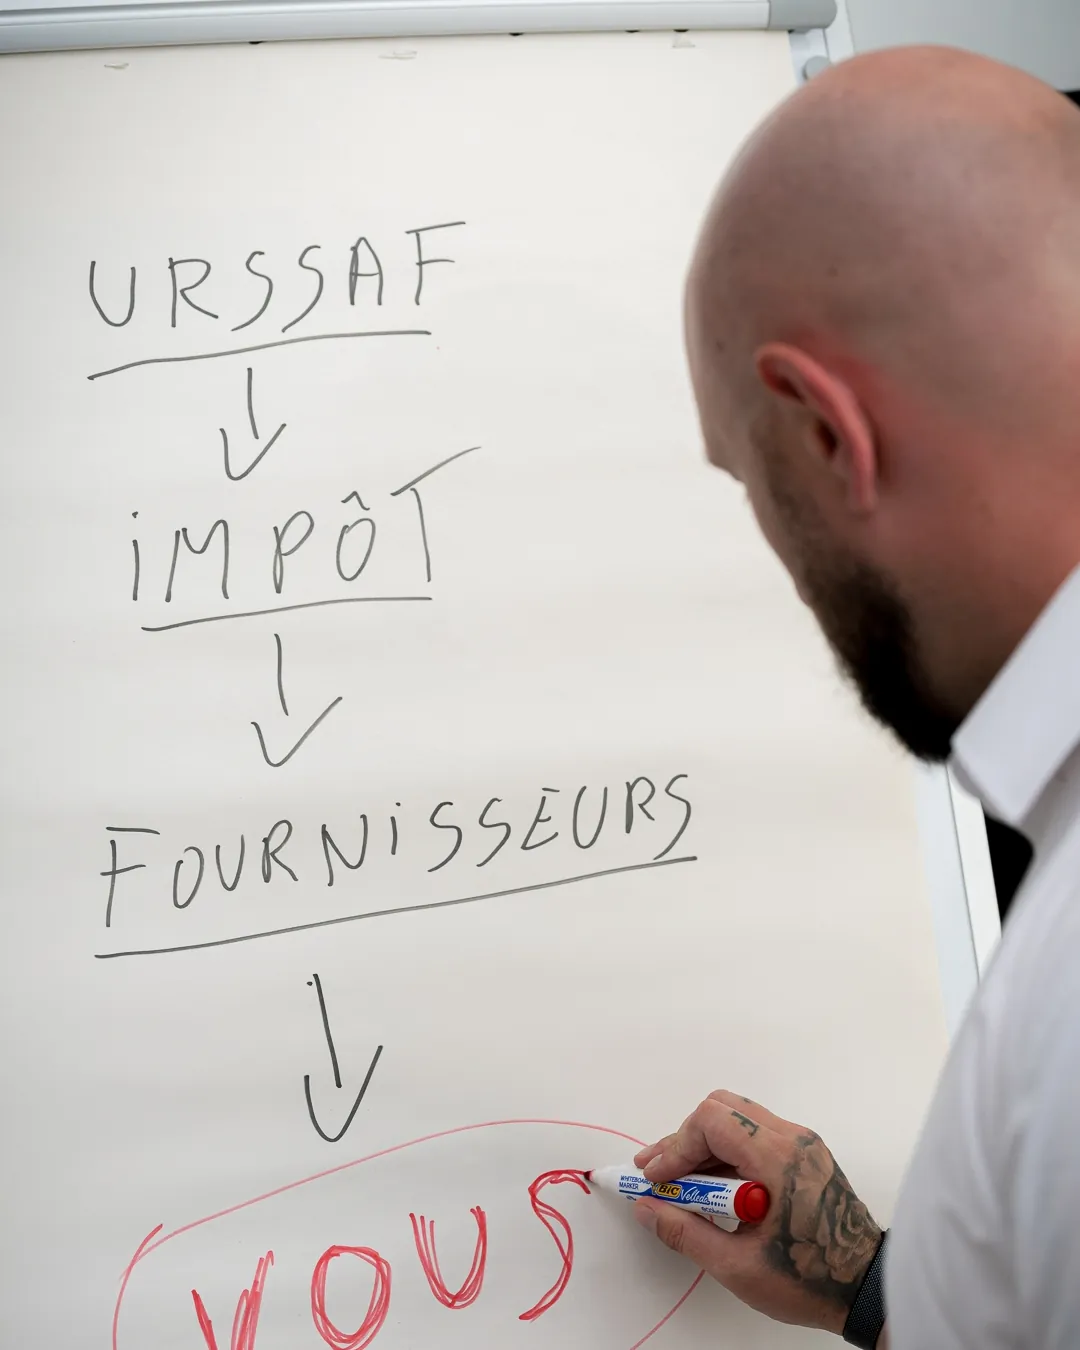
Le schéma que je dessine le plus souvent.
L’URSSAF d’abord, puis l’impôt, puis les fournisseurs. Et vous, en dernier, avec ce qui reste.
Se payer en dernier est fréquent quand on dirige sa propre société. Le problème n’est pas l’ordre, c’est l’absence de plan : sans rémunération régulière, votre retraite et votre protection en cas d’arrêt reposent sur très peu. Le travail consiste à fixer ce que vous vous versez, sous quelle forme, et ce que vous mettez de côté.
Les questions qui reviennent
Rémunération ou dividendes en SASU ?
Tout dividende n’ouvre aucun droit à la retraite. Tout salaire coûte cher en cotisations. Le bon mélange se calcule.
Combien reste-t-il vraiment sur 100 000 € de chiffre d’affaires ?
Entre le chiffre d’affaires et ce qui arrive sur votre compte personnel, il y a les charges, l’impôt sur les sociétés, les cotisations et l’impôt sur le revenu.
Une holding, utile ou pas ?
Utile pour certains projets précis, coûteuse sinon. Tout dépend de ce que vous voulez en faire.
Que touchez-vous si vous êtes arrêté ?
Beaucoup moins qu’un salarié, souvent. Votre statut décide de tout, avant même de parler de contrat de prévoyance.
Les guides Se payer
Statuts, cotisations, retraite, protection : les règles 2026, avec des exemples chiffrés.
Rémunération et société
- Rémunération et sociétéSalaire ou dividendes en SASU : comment trancher chaque annéeComment se rémunérer en SASU : salaire, dividendes, trésorerie, la mécanique pour décider chaque année combien vous verser.
- Rémunération et sociétéSASU, EURL ou micro-entreprise : combien il vous reste à CA égal60 000 € de CA en SASU, EURL ou micro-entreprise : le tableau cascade 2026. Cotisations, impôt, versement libératoire, et ce qu’il reste net dans…
- Rémunération et sociétéCharges sociales du dirigeant en 2026 : assimilé salarié ou TNS, le tableauAssimilé salarié ou TNS : le tableau 2026 des cotisations du dirigeant, ligne par ligne. Maladie, retraite, invalidité-décès, CSG-CRDS, et le coût…
- Rémunération et sociétéFlat tax 2026 sur les dividendes : PFU à 31,4 % ou barème, le comparatifFlat tax à 31,4 % depuis le 1er janvier 2026 : pour 10 000 € de dividendes, le tableau PFU contre barème selon votre TMI (0, 11, 30, 41 %), avec…
- Rémunération et société100 000 € de CA en SASU : combien il vous reste, ligne par ligneSASU à 100 000 € de CA : le tableau complet 2026. Salaire, dividendes ou mix : charges, IS, flat tax 31,4 %, impôt sur le revenu, et ce qu’il reste…
- Rémunération et sociétéARE et création de SASU : ce que France Travail compte vraimentARE et SASU en 2026 : le tableau des cas. Salaire zéro et maintien intégral, abattement de 70 % sur le salaire versé, traitement des dividendes, ARCE…
- Rémunération et sociétéCombien coûte un conseiller en gestion de patrimoine ?Honoraires, commissions, rétrocommissions : comment est payé un conseiller en gestion de patrimoine en France, et ce que cela change pour vous.
- Rémunération et sociétéCompte courant d’associé : le taux d’intérêt déductible en 2026Compte courant d’associé en 2026 : le tableau des taux maximums déductibles selon la date de clôture (4,55 % au 31 décembre 2025, puis 4,49 %, 4,44…
- Rémunération et sociétéHolding pour un président ou un gérant : utile, ou complexité inutile ?Holding pour un président ou un gérant de SASU/EURL : ce qu’elle change vraiment, et les cas où elle n’ajoute que des frais.
- Rémunération et sociétéLe vrai coût d’une holding : le tableau que personne ne montreCombien coûte vraiment une holding en 2026 : frais de création (juridique, annonce légale, greffe, commissaire aux apports), coûts annuels récurrents…
- Rémunération et sociétéOù placer la trésorerie d’entreprise sans la sortir de votre sociétéUne société n’a pas droit au Livret A. Où placer la trésorerie d’entreprise qui dort, sans payer la flat tax pour rien.
- Rémunération et sociétéQu’est-ce que l’apport-cession ? Le mécanisme de l’article 150-0 B ter expliqué simplementLe mécanisme de l’apport-cession (art. 150-0 B ter) expliqué simplement : conditions, réinvestissement et limites réelles.
- Rémunération et sociétéSASU ou EURL : ce qui change pour votre patrimoine personnelSASU ou EURL pour un indépendant : statut social, fiscalité et protection du patrimoine personnel, les vraies différences.
- Rémunération et sociétéTaxe PUMa : les seuils qui déclenchent la cotisation sur vos dividendesTaxe PUMa 2026 : les deux seuils exacts (9 612 € de revenus d’activité, 24 030 € de revenus du capital), le taux de 6,5 %, l’abattement, la décote et…
Retraite et protection
- Retraite et protectionRetraite : ce que 1 000 € cotisés rapportent, dirigeant SASU vs TNSPour 1 000 € de cotisations retraite, combien de droits acquis en 2026 ? Points Agirc-Arrco, RCI, Cipav : le tableau comparatif dirigeant SASU vs…
- Retraite et protectionPrévoyance du dirigeant : ce qui n’est pas couvert par défautArrêt de travail, invalidité, décès : ce que couvre réellement le régime obligatoire d’un dirigeant de SASU, EURL ou SARL sans prévoyance…
- Retraite et protectionArrêt de travail du TNS : ce que la Sécu verse vraiment en 2026Indemnités journalières du travailleur indépendant en 2026 : 1/730e du revenu moyen, plafonnées à 65,84 € par jour, 3 jours de carence. Le tableau…
- Retraite et protectionLe statut du conjoint du dirigeant : les 3 options en tableauConjoint collaborateur (limité à 5 ans), conjoint salarié, conjoint associé : droits à la retraite, indemnités journalières, coût et formalisme. Le…
- Retraite et protectionQuel salaire pour valider 4 trimestres de retraite en 2026 ?7 212 € bruts sur l’année : le seuil 2026 pour valider 4 trimestres de retraite. Le tableau par trimestre, l’équivalent mensuel, le coût pour votre…
Questions fréquentes
Faut-il se verser une rémunération minimale ?
Rien ne l’impose dans la plupart des sociétés. Mais sans rémunération soumise à cotisations, vous ne validez pas de trimestres de retraite et votre protection en cas d’arrêt reste faible.
Travaillez-vous avec mon expert-comptable ?
Oui, si vous le souhaitez. Il tient les chiffres de la société ; je regarde ce que chaque option change pour vous : retraite, protection, épargne. Le plan dit qui fait quoi.
Pouvez-vous m’aider si je suis en micro-entreprise ?
Oui. La question n’est pas de choisir entre salaire et dividendes, mais de décider ce que vous mettez de côté, pour votre retraite, votre protection et vos projets.
Le choix de mon statut se fait-il avec vous ?
Le choix juridique et comptable relève de votre expert-comptable ou d’un avocat. Je vous aide à voir ce que chaque option change pour votre patrimoine personnel, pour que vous décidiez en connaissance de cause.
Combien vous versez-vous vraiment ?
Cinq minutes pour voir ce que votre façon de vous payer change pour votre retraite et votre protection.